


MoMo
4,240.00 Avis
Caractéristiques de l’application
- Version
- 3.5.8
- Mis à jour le
- Licence
- Free
- Téléchargements
- 10 000 000+
- Développeur
- MTN GROUP FINTECH (PTY) LTD
- Catégories
- Finance
- Plateforme
- Android, iOS
Captures d’écran
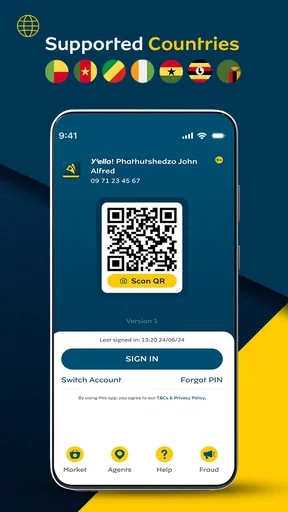
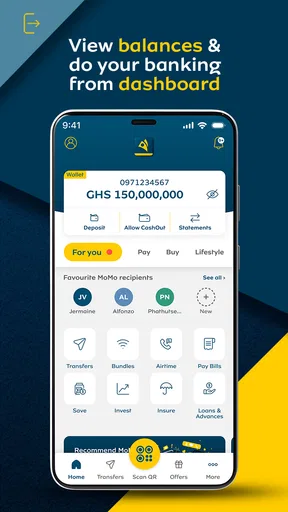
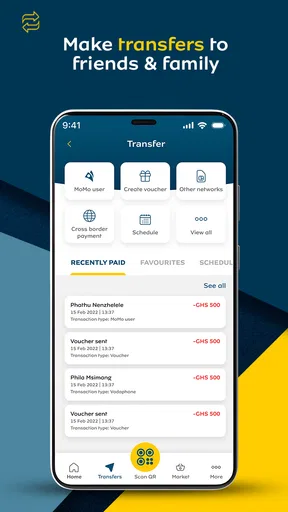
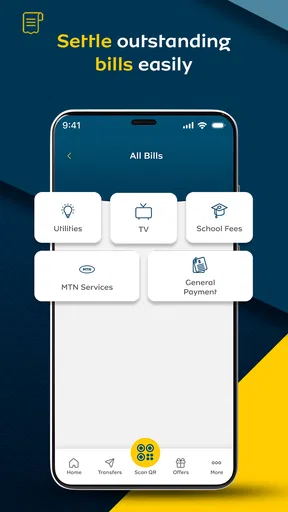
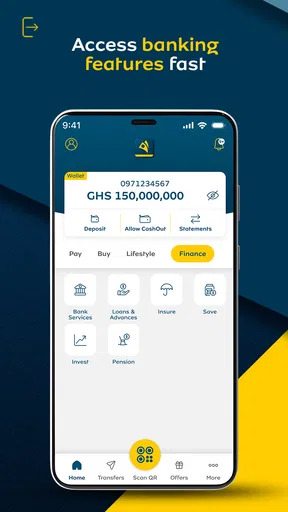
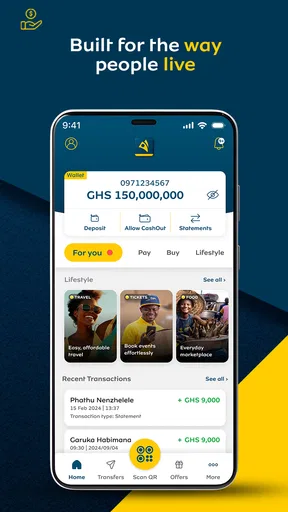
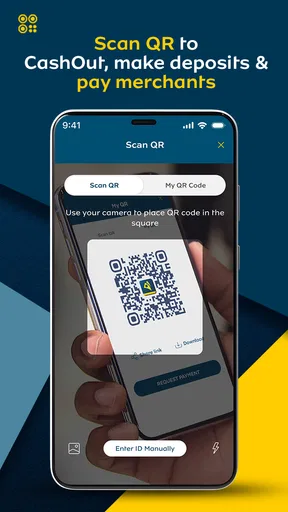
 Analyse par AppCompare
J’utilise MoMo comme une application financière pensée pour les transferts d’argent du quotidien. Son objectif est simple : permettre d’envoyer et de recevoir des fonds localement ou à l’international depuis un téléphone, sans transformer chaque opération en démarche compliquée. Dans mon expérience, son intérêt vient surtout de cette approche directe, particulièrement pratique quand on veut régler une dépense, aider un proche ou déplacer de l’argent sans passer systématiquement par les solutions bancaires habituelles.
L’application est développée par MTN GROUP FINTECH (PTY) LTD et se présente comme un service gratuit à télécharger. C’est un point important à comprendre : l’accès à l’application ne demande pas de prix d’achat, mais cela ne signifie pas automatiquement que chaque opération financière est gratuite. Les éventuels frais liés à un transfert, à une conversion ou à un service précis doivent être vérifiés dans le parcours concerné avant de confirmer. Je trouve cette distinction essentielle pour éviter de confondre application gratuite et usage sans aucun coût.
Une expérience centrée sur les transferts plutôt que sur la gestion bancaire complète
Dès que je pense à MoMo, je ne la place pas dans la même catégorie qu’une application bancaire traditionnelle remplie de tableaux, de placements et d’outils de crédit. Je la vois plutôt comme un portefeuille mobile orienté vers les mouvements d’argent. Cette spécialisation rend l’idée facile à comprendre : on ouvre l’application pour envoyer, recevoir ou organiser un paiement, puis on revient à ses autres outils lorsque l’on a besoin d’une gestion financière plus large.
Cette simplicité peut être un vrai avantage pour une personne qui ne veut pas apprendre une interface bancaire complexe. Un membre de la famille qui doit recevoir de l’argent peut se concentrer sur l’opération elle-même, au lieu de chercher une fonction cachée parmi de nombreux menus. De mon côté, j’apprécie ce type d’application lorsque l’urgence est de faire parvenir une somme rapidement et de garder une trace claire de ce qui vient d’être effectué.
Le positionnement international mérite aussi l’attention. Un transfert vers une autre personne dans le même pays et un envoi vers l’étranger ne répondent pas forcément aux mêmes règles pratiques. Les informations demandées, les délais, les frais et les possibilités peuvent varier selon le pays et le corridor utilisé. Je conseille donc de commencer par un petit transfert de test lorsque l’on découvre le service, surtout si l’on envoie de l’argent à une personne située dans un autre pays.
La note moyenne de 4,2, associée à plus de 52 000 évaluations, montre que l’application a trouvé son public. Elle compte aussi plus de 10 millions d’installations, ce qui lui donne une présence importante dans l’univers des services financiers mobiles. Ces chiffres ne remplacent pas une vérification personnelle, mais ils indiquent que MoMo n’est pas un outil confidentiel réservé à quelques utilisateurs.
Ce que l’accès gratuit change réellement
Le fait que MoMo soit proposée gratuitement est intéressant pour quelqu’un qui veut essayer le service sans acheter une application. Je peux l’installer, découvrir son fonctionnement et vérifier si elle correspond à mon usage sans engager un paiement initial. Pour une personne qui transfère de l’argent seulement de temps en temps, cette absence de prix d’entrée réduit nettement le risque de mauvaise surprise au moment de l’installation.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
En revanche, je ne considérerais pas le mot « gratuit » comme une promesse de transfert sans frais. Dans les services financiers, le coût réel dépend souvent de la nature de l’opération, du pays de destination et du moyen utilisé. Avant de valider, je regarderais attentivement le montant reçu par le destinataire, les frais affichés et, pour un envoi international, le taux de conversion appliqué. Cette habitude est plus utile que de comparer uniquement le prix de téléchargement.
Pour un usage régulier, je ferais également le calcul sur plusieurs opérations plutôt que sur une seule. Une petite différence répétée peut devenir importante lorsque l’on envoie de l’argent chaque semaine. MoMo peut rester une solution intéressante même avec des frais ponctuels, mais il faut la comparer au coût total d’une banque, d’un service de transfert spécialisé ou d’un portefeuille mobile concurrent dans le pays concerné.
Un scénario quotidien où l’application prend tout son sens
Imaginons que je doive aider un proche à payer une dépense imprévue. Avec une solution classique, il peut être nécessaire de récupérer des coordonnées bancaires, de vérifier les horaires de traitement ou de demander à l’autre personne de se rendre dans un point de service. Avec MoMo, l’intérêt est de réunir l’envoi et la réception dans un parcours mobile plus immédiat. Je peux préparer l’opération depuis mon téléphone, contrôler le destinataire et conserver la confirmation pour éviter les discussions ultérieures.
Le même principe fonctionne pour une petite activité indépendante. Un vendeur ou un prestataire peut préférer recevoir un paiement mobile plutôt que manipuler de l’argent liquide. Dans ce cas, l’application ne sert pas seulement à envoyer de l’argent : elle peut devenir un moyen pratique de séparer les paiements reçus des dépenses courantes. Je recommande toutefois de noter les opérations importantes dans un registre séparé, car une application de transfert ne remplace pas forcément une comptabilité complète.
Pour les familles réparties entre plusieurs pays, la possibilité d’utiliser un même service pour des transferts locaux et internationaux peut simplifier les habitudes. Le véritable avantage dépend néanmoins de la disponibilité du service pour les deux personnes concernées. Avant de compter dessus pour une échéance importante, je vérifierais que le destinataire peut recevoir les fonds dans sa zone et qu’il dispose du moyen nécessaire pour les utiliser ou les retirer.
Les détails à vérifier avant le premier envoi
Je commencerais par confirmer l’identité du destinataire avec une attention particulière. Un nom proche, un numéro mal saisi ou un mauvais indicatif peut transformer une opération simple en problème difficile à résoudre. Pour un premier envoi, je préfère demander à la personne de me confirmer directement les informations à utiliser, plutôt que de recopier une ancienne conversation ou un contact enregistré depuis longtemps.
Je vérifierais ensuite le récapitulatif final. Il doit permettre de distinguer la somme envoyée, les frais éventuels et le montant attendu à l’arrivée. Cette étape est encore plus importante pour l’international, où la conversion peut modifier le résultat. Je ne confirmerais pas une opération si je ne comprends pas exactement ce que recevra l’autre personne.
Enfin, je conserverais la preuve de l’opération jusqu’à ce que le destinataire confirme la réception. Une capture ou une référence affichée dans l’application peut être utile pour comparer les informations si une question apparaît. Ce n’est pas une complication propre à MoMo : c’est une bonne pratique pour tout transfert numérique, mais elle devient particulièrement utile lorsque l’argent traverse une frontière.
Les compromis face aux banques et aux services spécialisés
Comparée à une application bancaire traditionnelle, MoMo peut sembler plus accessible pour l’envoi d’argent, surtout lorsque le destinataire utilise déjà un portefeuille mobile. Une banque reste souvent plus adaptée à la consultation détaillée d’un compte, aux virements structurés, à l’épargne ou aux besoins financiers de long terme. Je choisirais donc MoMo pour la circulation pratique des fonds, pas comme unique outil pour toutes mes finances.
Face à un service spécialisé dans les transferts internationaux, la comparaison doit se faire opération par opération. Un concurrent peut proposer une présentation plus détaillée du taux de change, davantage de moyens de retrait ou une couverture différente selon les pays. MoMo peut être plus confortable si l’expéditeur et le destinataire sont déjà dans son écosystème, mais cette commodité ne suffit pas toujours à garantir le meilleur résultat financier.
Face à l’argent liquide, l’application apporte une trace numérique et évite de transporter des billets. Cela peut réduire certains risques pratiques, mais cela suppose aussi que le téléphone fonctionne, que l’utilisateur puisse accéder à son compte et que le réseau ou le service soit disponible au moment voulu. Pour une situation où l’accès numérique est incertain, je garderais une solution de secours au lieu de dépendre exclusivement de l’application.
Les paiements entre amis constituent un autre cas de comparaison. Si tout le groupe utilise déjà une même application de paiement, changer d’outil uniquement pour une petite dépense peut créer plus de friction que de confort. MoMo devient plus convaincante lorsque son usage correspond à une relation régulière, à un transfert familial ou à un contexte où elle est déjà reconnue par les personnes concernées.
Les limites qui peuvent influencer ma décision
La première limite est liée à la dépendance au contexte local. Une application financière n’a pas exactement la même utilité pour tous les lecteurs : la disponibilité des fonctions, les partenaires de réception et les règles d’utilisation peuvent varier selon le pays. Je ne présenterais donc pas MoMo comme une solution universelle simplement parce qu’elle prend en charge des transferts internationaux.
La deuxième concerne la compréhension du coût final. L’application est gratuite, mais l’utilisateur doit rester attentif aux conditions de chaque mouvement d’argent. Pour une personne qui veut connaître à l’avance un montant parfaitement fixe, une plateforme spécialisée affichant très clairement tous les éléments de prix peut parfois être plus rassurante.
La troisième est la responsabilité de l’utilisateur. Une fois un destinataire sélectionné et une opération confirmée, une erreur de saisie peut être pénible à corriger. Je recommande de ne jamais envoyer une somme importante dans la précipitation, même si l’interface donne une impression de rapidité. La facilité d’utilisation doit accélérer les bonnes décisions, pas remplacer la vérification.
Je tiendrais aussi compte des mises à jour. La version actuelle est la 3.4.14 et l’application fonctionne à partir d’Android 8.0. Pour quelqu’un qui utilise un appareil ancien, il est préférable de vérifier la compatibilité avant de prévoir un transfert urgent. Le système d’exploitation minimal reste raisonnable, mais les téléphones très anciens peuvent rencontrer d’autres contraintes de performance ou de sécurité indépendantes de l’application.
Son classement PEGI 3 indique une classification adaptée au grand public, mais cela ne transforme pas MoMo en outil destiné aux enfants. Il s’agit d’un service financier qui demande de la maturité, de la prudence et une bonne compréhension des opérations. Je déconseille de laisser un enfant gérer des transferts seul, même si l’application est présentée avec une classification d’âge très basse.
Pour quels utilisateurs la valeur est la plus évidente
MoMo me paraît particulièrement intéressante pour les personnes qui envoient régulièrement de petites sommes à des proches, qui reçoivent des paiements mobiles ou qui veulent limiter leur dépendance à l’argent liquide. Elle peut aussi convenir à quelqu’un qui souhaite tester un portefeuille mobile sans payer pour télécharger l’application. Dans ces situations, la valeur vient moins d’une longue liste d’outils que de la disponibilité d’un canal de transfert simple.
Elle peut également rendre service aux utilisateurs qui alternent entre paiements locaux et aide familiale à l’étranger. Le fait de retrouver une logique similaire pour ces deux besoins peut réduire le nombre d’applications à apprendre. Je garderais toutefois une préférence pour une solution différente lorsque le transfert international est rare, élevé ou particulièrement sensible au taux de change : dans ce cas, une comparaison détaillée avant chaque opération est indispensable.
Les petites entreprises et les travailleurs indépendants peuvent y trouver un moyen pratique de recevoir certains paiements, à condition de bien séparer l’usage personnel et professionnel. Je ne m’en servirais pas comme seul système de suivi financier. Pour connaître la rentabilité réelle d’une activité, il faut encore organiser les justificatifs, les dépenses et les revenus dans un outil approprié.
À l’inverse, je conseillerais de passer son chemin si l’on cherche principalement des fonctions bancaires avancées, un tableau complet de budget, des placements ou une gestion financière globale. MoMo est plus convaincante lorsqu’on a besoin de déplacer de l’argent que lorsqu’on veut analyser toute sa vie financière. Cette nuance évite d’attendre de l’application un rôle qu’elle n’a pas vocation à jouer.
Mon verdict sur l’utilisation et la valeur obtenue
Après l’avoir considérée comme un outil de finance mobile plutôt que comme une banque complète, je trouve que MoMo a une proposition claire. Elle permet d’essayer gratuitement un service orienté vers l’envoi et la réception d’argent, avec une portée locale et internationale. Sa note de 4,2 et ses plus de 10 millions d’installations suggèrent une adoption solide, sans pour autant dispenser chaque utilisateur de vérifier les coûts et les conditions applicables à son propre transfert.
Je la recommanderais à un ami qui veut surtout envoyer de l’argent à des personnes déjà capables de recevoir via ce type de portefeuille. Je lui dirais de commencer par une petite opération, de contrôler le montant final avant confirmation et de conserver la preuve jusqu’à réception. Ces trois gestes permettent de profiter de la rapidité de l’outil tout en réduisant les erreurs les plus évitables.
Je serais plus réservé pour un utilisateur qui compare uniquement les frais ou qui a besoin d’une solution bancaire complète. Dans ce cas, une banque ou un service international spécialisé peut offrir une meilleure réponse selon la destination et le type d’opération. La gratuité du téléchargement est un bon point de départ, mais la vraie valeur se mesure à la simplicité du transfert et au coût total réellement supporté.
En résumé, MoMo vaut le détour si votre priorité est de gérer des transferts mobiles sans acheter une application et si votre entourage utilise un circuit compatible. Elle n’élimine pas les vérifications, les différences de frais ni les limites propres aux transferts internationaux. Pour mon usage, c’est précisément cette position intermédiaire qui la rend utile : plus directe qu’une solution bancaire lourde pour envoyer de l’argent, mais moins complète qu’un outil conçu pour gérer l’ensemble de ses finances.
Avantages
- Interface simple et agréable à utiliser au quotidien.
- Notifications pratiques pour suivre les paiements et transferts.
- Transferts d’argent rapides entre utilisateurs de MoMo.
- Possibilité de payer certains services depuis l’application.
- Historique des opérations utile pour contrôler ses dépenses.
Inconvénients
- La disponibilité des services varie selon le pays et l’opérateur.
- Une connexion Internet stable est nécessaire pour la plupart des opérations.
- Des frais peuvent s’appliquer à certains retraits ou transferts.
- La vérification d’identité peut prendre du temps lors de l’inscription.
- L’assistance client n’est pas toujours immédiate en cas de problème.
FAQ sur MoMo
Qu’est-ce que l’application MoMo et à quoi sert-elle ?
MoMo est une application de services financiers mobiles qui permet généralement d’envoyer et de recevoir de l’argent, de payer des factures, d’acheter du crédit téléphonique et d’effectuer certains paiements auprès de commerçants partenaires. Les fonctionnalités exactes peuvent varier selon le pays et l’opérateur. Avant de l’utiliser, vérifiez que le service est officiellement disponible dans votre région et compatible avec votre numéro de téléphone.
L’utilisation de MoMo est-elle sûre pour les paiements et les transferts d’argent ?
MoMo intègre habituellement des mesures de sécurité comme un code PIN personnel, la vérification du numéro de téléphone et des notifications après chaque opération. Toutefois, la sécurité dépend aussi de vos habitudes : ne communiquez jamais votre code, évitez les liens suspects et vérifiez attentivement le nom du destinataire avant de confirmer un transfert. En cas de téléphone perdu, bloquez rapidement votre compte.
Quels documents ou informations sont nécessaires pour créer un compte MoMo ?
La création d’un compte MoMo nécessite généralement un numéro de téléphone actif associé à un opérateur compatible. Selon les règles locales et le niveau de service souhaité, l’application peut également demander votre nom, une pièce d’identité ou des informations supplémentaires pour vérifier votre identité. Les conditions d’inscription ne sont pas identiques dans tous les pays ; consultez donc les exigences affichées pendant l’enregistrement.
MoMo facture-t-elle des frais pour les transferts, retraits et paiements ?
Certains services MoMo peuvent être gratuits, tandis que d’autres, comme les retraits d’espèces, les transferts vers certains réseaux ou les paiements spécifiques, peuvent entraîner des frais. Le montant dépend souvent du pays, de l’opérateur, de la somme envoyée et du type de transaction. Avant de valider une opération, vérifiez toujours le récapitulatif affiché afin d’éviter les mauvaises surprises.
Que faire si une transaction MoMo échoue ou si l’argent n’arrive pas ?
Si une transaction échoue, commencez par vérifier votre connexion Internet, le solde disponible, les limites du compte et les informations du bénéficiaire. Ne répétez pas immédiatement l’opération si le montant a déjà été débité. Conservez la référence de transaction, consultez l’historique dans l’application et contactez le service client officiel ou votre opérateur. N’utilisez jamais un numéro d’assistance trouvé dans un message douteux.


